O Nobel premiou quem olha para a frente. O valuation também.
Nobel de Economia foi para Robert Hall, de Stanford, e Michael Woodford, de Columbia, pelos fundamentos microeconômicos da estabilização macroeconômica.
Por the news money · 14 de outubro de 2026
14 de outubro de 2026
Good morning, Brasil
O Ibovespa encerrou a terça-feira em queda de 1,04%, aos 206.887 pontos, pressionado por um movimento de realização de lucros após os recordes recentes, enquanto investidores avaliavam novas pesquisas eleitorais. No campo econômico, o governo anunciou um pacote com perdão de R$ 12,6 bilhões em dívidas tributárias para MEIs.
Nos negócios, a Getty Images prepara pedido de recuperação judicial após o fracasso na fusão com a Shutterstock; e a Ticketmaster acertou a aquisição da Bilheteria Digital por cerca de R$ 150 milhões para reforçar sua operação no país.
No Paper of the Day, prosseguimos com a série sobre valuation assinada por Alexandre Cracovsky, CFA. O artigo de hoje analisa o elemento crucial na precificação de um negócio: a Perpetuidade.
JPMorgan (JPM): lucro de US$ 15,3 bi no 3T26, alta de 6% sobre o ano anterior (US$ 14,4 bi). A receita foi de US$ 50,2 bi, +8%. Contra o 2T26, quando o banco lucrou US$ 21,2 bi, o lucro caiu 28%. Yahoo Finance
Goldman Sachs (GS): receita de US$ 18,68 bi no 3T26, contra US$ 16,86 bi esperados. O lucro por ação foi de US$ 17,01, cerca de 30% acima do consenso de US$ 13,09. Investing.com
Citigroup (C): lucro de US$ 5,2 bi no 3T26, contra US$ 3,8 bi no 3T25 — alta de 40% no reportado e de 17% excluindo a baixa contábil do Banamex no ano anterior. A receita foi de US$ 23,8 bi, +8%, com crescimento em Serviços, Wealth, Mercados e Banking. Yahoo Finance
Johnson & Johnson (JNJ): a divisão de medicamentos cresceu 7,7%, para US$ 16,8 bi, com as vendas do Tremfya subindo 68%. A empresa voltou a elevar o guidance anual de receita e lucro, enquanto a MedTech cresceu 2,5%. O CFO Joe Wolk afirmou preferir um spin-off da operação de ortopedia à venda do negócio. Yahoo Finance
PAPER OF THE DAY
O Nobel premiou quem olha para a frente. O valuation também.
Alexandre Cracovsky é CFA Charterholder e vice-presidente sênior de fusões e aquisições na ADVISIA, onde assessora empresários e empresas no sell-side e no buy-side, em operações que somam mais de R$ 10 bilhões. Engenheiro de formação, é Mestre em Administração, conselheiro e professor de Valuation na Link School of Business, além de autor do livro Valuation, Estratégia e M&A.
Na semana passada, o risco. Hoje, a perpetuidade: a parte do valuation que nunca acaba.
Nesta segunda, o Nobel de Economia foi para Robert Hall, de Stanford, e Michael Woodford, de Columbia, pelos fundamentos microeconômicos da estabilização macroeconômica. Traduzindo: os dois mostraram que famílias, empresas e mercados decidem olhando para a frente.
Hall mostrou que as famílias gastam pensando na renda que esperam ter ao longo da vida, a tal renda permanente, e não no salário do mês. Woodford mostrou que, para a economia, a expectativa sobre os juros futuros pesa tanto quanto a taxa de hoje.
Em valuation, é igual. Uma empresa vale pelo caixa de uma vida inteira, não pelo lucro deste ano. E a maior parte desse valor mora depois do quinto ano, na perpetuidade: a renda permanente da empresa.
Na coluna passada, 2 pontos a menos de WACC (de 14% para 12%) valiam 7% a mais num caixa de daqui a 4 anos. Na perpetuidade, crescendo 4% ao ano, os mesmos 2 pontos valem 25%.
Por que a planilha não acaba no ano 5
Ninguém projeta caixa até o infinito, e nem precisa. Projeta-se de cinco a dez anos, e o que vem depois cabe numa fórmula, a de Gordon:
Valor terminal = fluxo de caixa do último ano × (1 + g) ÷ (WACC − g)
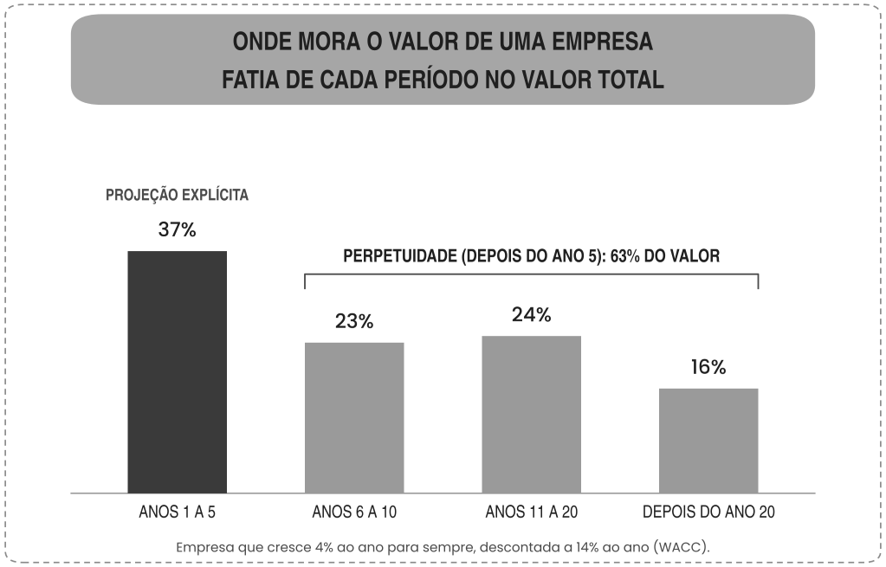
O g é o crescimento perpétuo do caixa. Numa empresa que cresce 4% ao ano, descontada a 14%, só 37% do valor está nos cinco primeiros anos. Os outros 63% vêm depois.
(Elaboração ilustrativa do autor)
O g não é sonho
Nenhuma empresa cresce para sempre acima da economia. Se crescesse, um dia seria maior que o PIB, ou teria que ir para Marte, como a SpaceX. Pelo Focus desta semana, o Brasil deve crescer 2% em 2029, com inflação de 3,5%: cerca de 5,5% ao ano em termos nominais. Esse é o teto do g. Nos relatórios de valuation, é comum ver algo entre 3% e 5%.
O teto importa porque a fórmula explode quando o g se aproxima do WACC. Com WACC de 14%, crescer 4% para sempre vale 10 vezes o caixa do ano; 8%, 16,7 vezes; 10%, 25 vezes.
Woodford ajuda na outra ponta da fração: na perpetuidade, o que conta é a taxa de longo prazo, não a Selic do mês. Descontar o infinito com a taxa de hoje é como planejar a aposentadoria com o salário de dezembro.
Os testes para não deixar a perpetuidade te enganar
Como a perpetuidade pesa tanto, é nela que o comprador ou o investidor bem informado procura o erro. São os testes que aplico em todo valuation:
Margem sem pico e investimento pelo menos igual à depreciação.
Múltiplo implícito: divida o valor terminal pelo EBITDA do último ano. Se a perpetuidade diz que a empresa valerá 15 vezes o EBITDA num setor que negocia a 7, alguma premissa está errada.
E nem tudo é perpétuo. Concessão tem data para acabar: o caixa é projetado até o fim do contrato, sem perpetuidade. E empresa que depende do fundador só tem perpetuidade se tiver sucessão. O comprador não paga pelo infinito de quem vai embora.
Hall e Woodford levaram o Nobel por mostrar que o futuro decide o presente. No valuation, dois terços do valor de uma empresa dependem do que acontece depois do quinto ano.
No dia 27 de outubro, terça, às 19h, lanço o Valuation, Estratégia e M&A com sessão de autógrafos na Livraria da Vila do Shopping Eldorado (Av. Rebouças, 3970, Pinheiros, São Paulo). Vai ser um prazer receber os leitores da coluna por lá. Para garantir o seu exemplar: Valuation, Estratégia e M&A.
Na próxima quarta, o último passo da série: do valor da empresa ao valor do sócio, com dívida, caixa e os ajustes que mais geram valor na mesa de negociação.
Alexandre Cracovsky, CFA
APRESENTADO POR COMPANY HERO
Existe um jeito mais barato de ter um escritório na Av. Paulista
Por mais que todo mundo ame o home office, um endereço na Av. Paulista transmite muito mais credibilidade na hora de fechar negócio. E se você pudesse ter isso sem gastar milhões em aluguel?
Funciona assim: você contrata um endereço fiscal de verdade para o seu CNPJ, que pode ser na paulista ou nos demais 64 locais espalhados pelo Brasil e países da América Latina. Isso ajuda a separar a sua vida pessoal da profissional, garantindo mais segurança e privacidade.
Além disso, com o Escritório Virtual da Company Hero, você recebe no celular uma cópia digital de tudo que chega no seu endereço e ainda consegue emitir notas fiscais e DAS direto no app.
BECAUSE MONEY MATTERS. Leitura diária obrigatória para gestores, traders, bankers e CEOs. Todas as manhãs de pregão, na sua caixa de entrada.
O the news Money e linhas editoriais da TNS não recomendam ativos ou análises de investimentos. O conteúdo é informativo e educacional, baseado em metodologias de terceiros. Projeções são hipotéticas e podem divergir da realidade. Não garantimos veracidade, completude ou atualidade das informações. A decisão final é sua; não nos responsabilizamos por perdas. Consulte um profissional da CVM antes de investir e avalie os riscos.